Давайте обсудим вашу задачу.
Партнёр в росте бизнеса
Оставьте контакты и коротко расскажите о проекте. Мы свяжемся с вами и обсудим возможные решения.
ANALYTICS
AI SEARCH
CONTENT
SEO
PERFOMANCE
лет опыта
5+
средний рост
x1.8
проектов
50+
Банковская система Абхазии становится более цифровой, а клиент всё чаще взаимодействует с финансовыми услугами через экран.
При этом сайт банка остаётся одной из первых точек контакта: здесь человек проверяет условия кредита, изучает вклад, ищет тарифы для бизнеса, адрес банкомата, мобильное приложение или просто пытается понять, можно ли доверять организации.
Поэтому вопрос уже не в том, нужен ли банку современный сайт. Вопрос в том, сколько клиентов и обращений банк теряет, если его цифровая среда сложнее и слабее самого продукта.
01. Банковский рынок Абхазии уже меняется
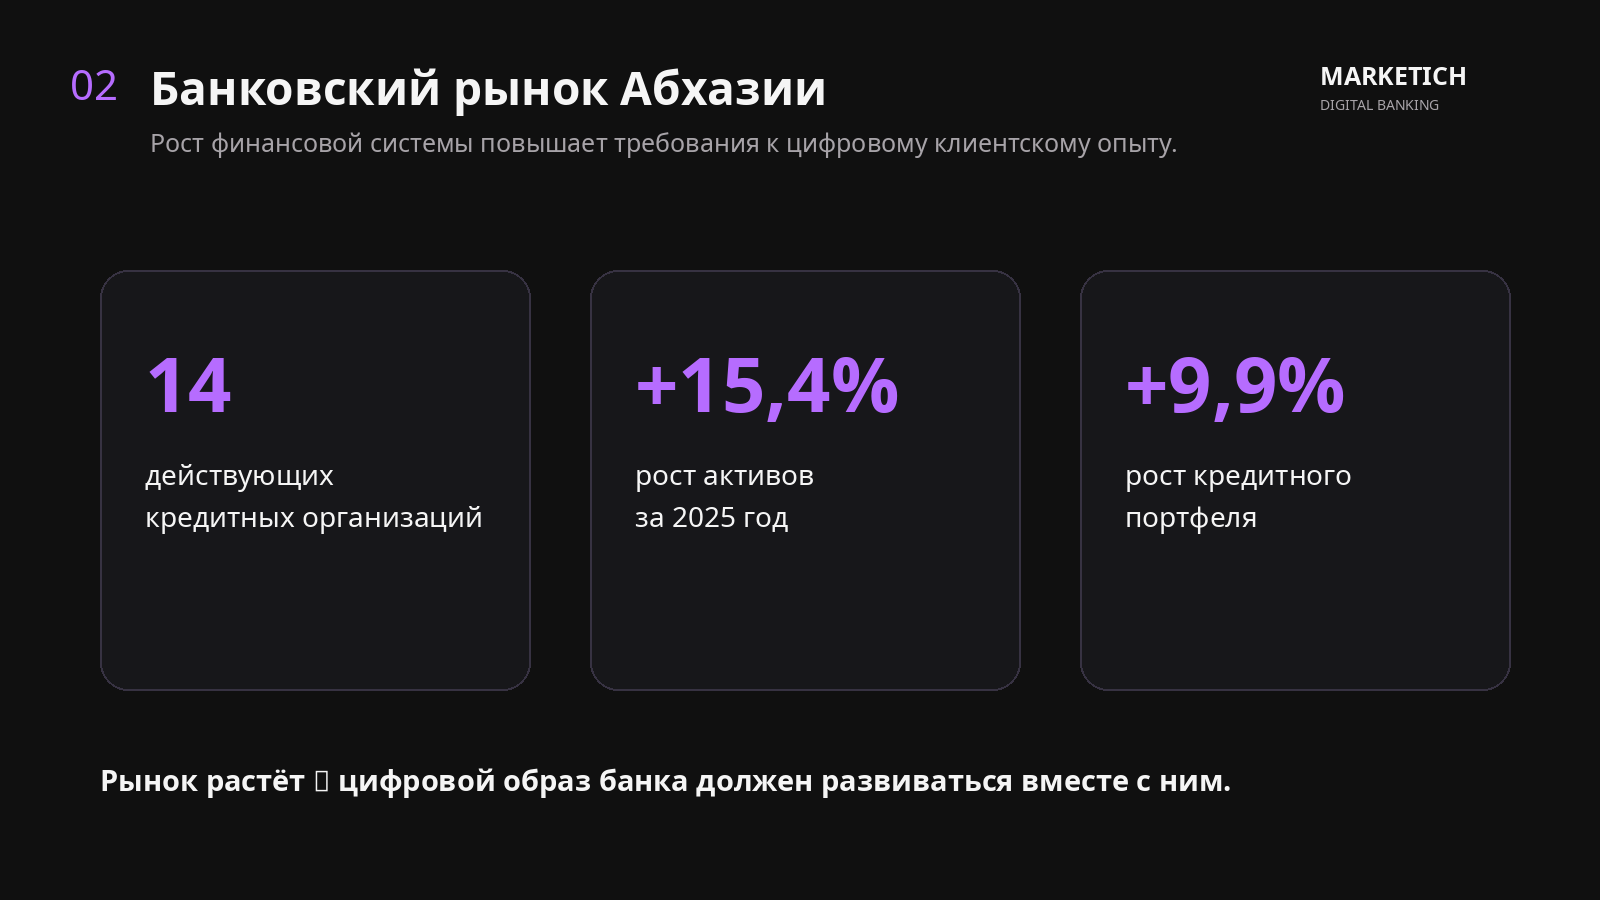
На 1 января 2026 года банковская система Республики Абхазия включала Национальный банк и 14 действующих кредитных организаций, включая три расчётные небанковские кредитные организации.
За 2025 год совокупная валюта баланса кредитных организаций выросла на 15,4% и достигла 25,3 млрд рублей. Совокупный кредитный портфель увеличился на 9,9% — до 7,4 млрд рублей.
Это уже не статичный рынок.
Банки развивают кредитование, платежные инструменты, обслуживание физических лиц и бизнеса, мобильные сервисы и инфраструктуру.
Но рост финансового продукта постепенно повышает требования и к тому, как этот продукт представлен клиенту.
Цифровой образ банка должен развиваться вместе с самим банком.
02. Платёжное поведение становится цифровым
Изменения особенно хорошо видны по платежам.
По данным Банка Абхазии, общий объём операций в Национальной платёжной системе в 2024 году достиг 39,8 млрд рублей, увеличившись на 14% за год. Объём безналичной оплаты товаров и услуг банковскими картами вырос ещё быстрее — на 24%, до 15,5 млрд рублей.
Тенденция продолжилась и в 2025 году.
Только за первое полугодие объём операций в НПС АПРА составил 17,5 млрд рублей, а товаров и услуг банковскими картами было оплачено на 6,8 млрд рублей.
На 1 января 2026 года количество активных карт АПРА достигло 73 514.
То есть клиент всё больше привыкает решать финансовые задачи цифровым способом.
И это постепенно меняет его ожидания от банка в целом.
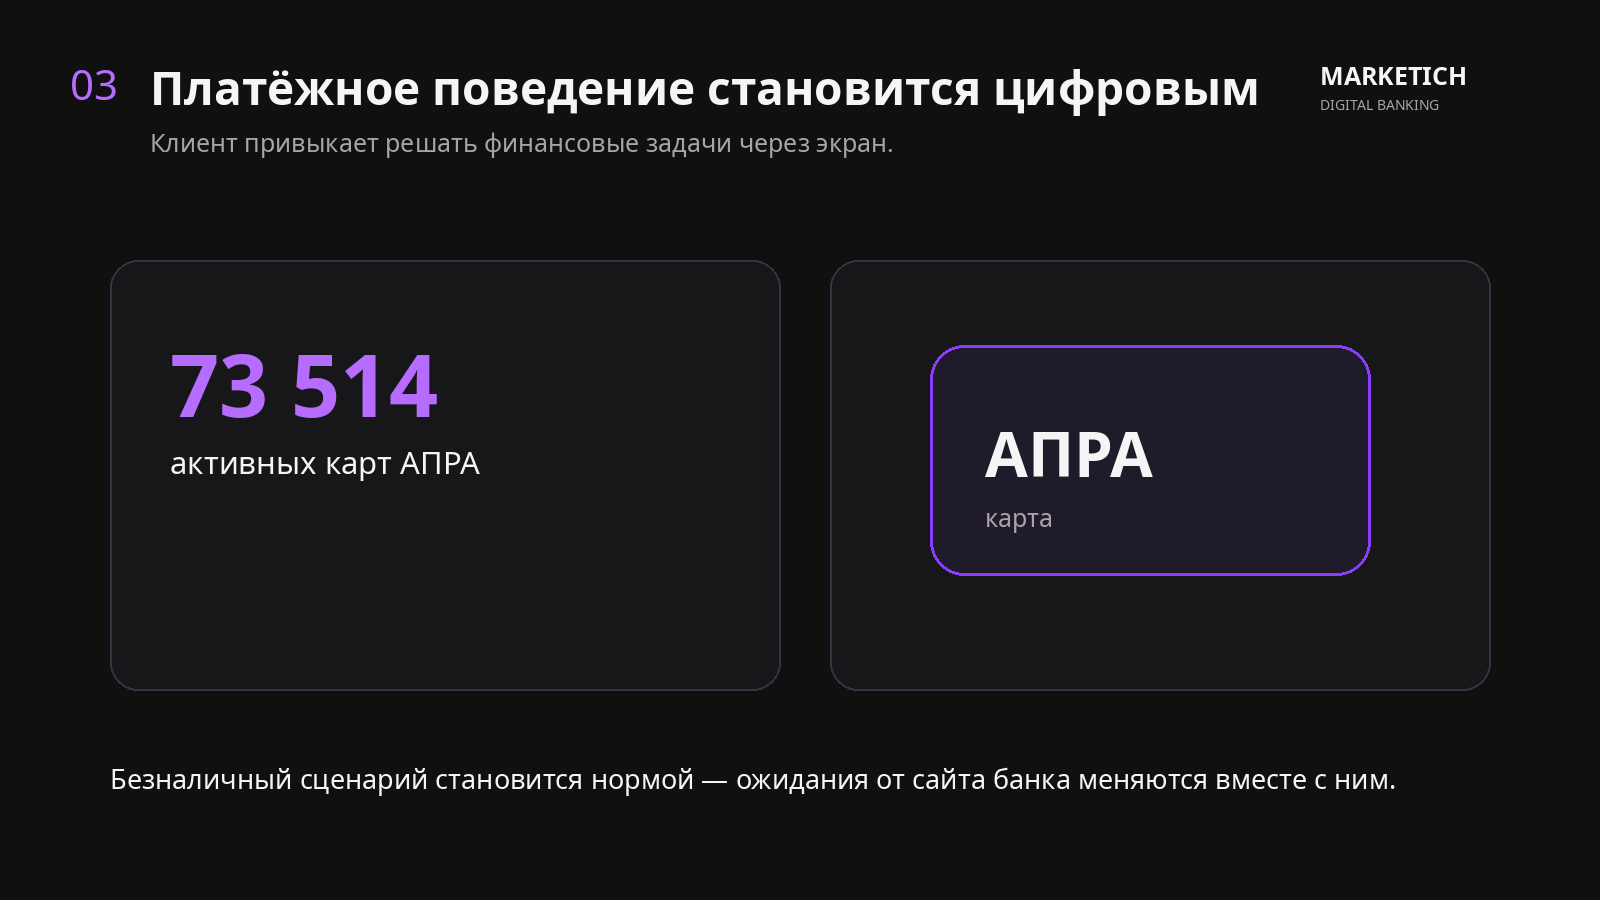
Если платежи становятся цифровыми, клиент ожидает такого же удобства и от получения информации о банковских продуктах.
03. Сайт — это часть банковского продукта
Для банка сайт легко воспринимать как информационный ресурс.
Для клиента всё выглядит иначе.
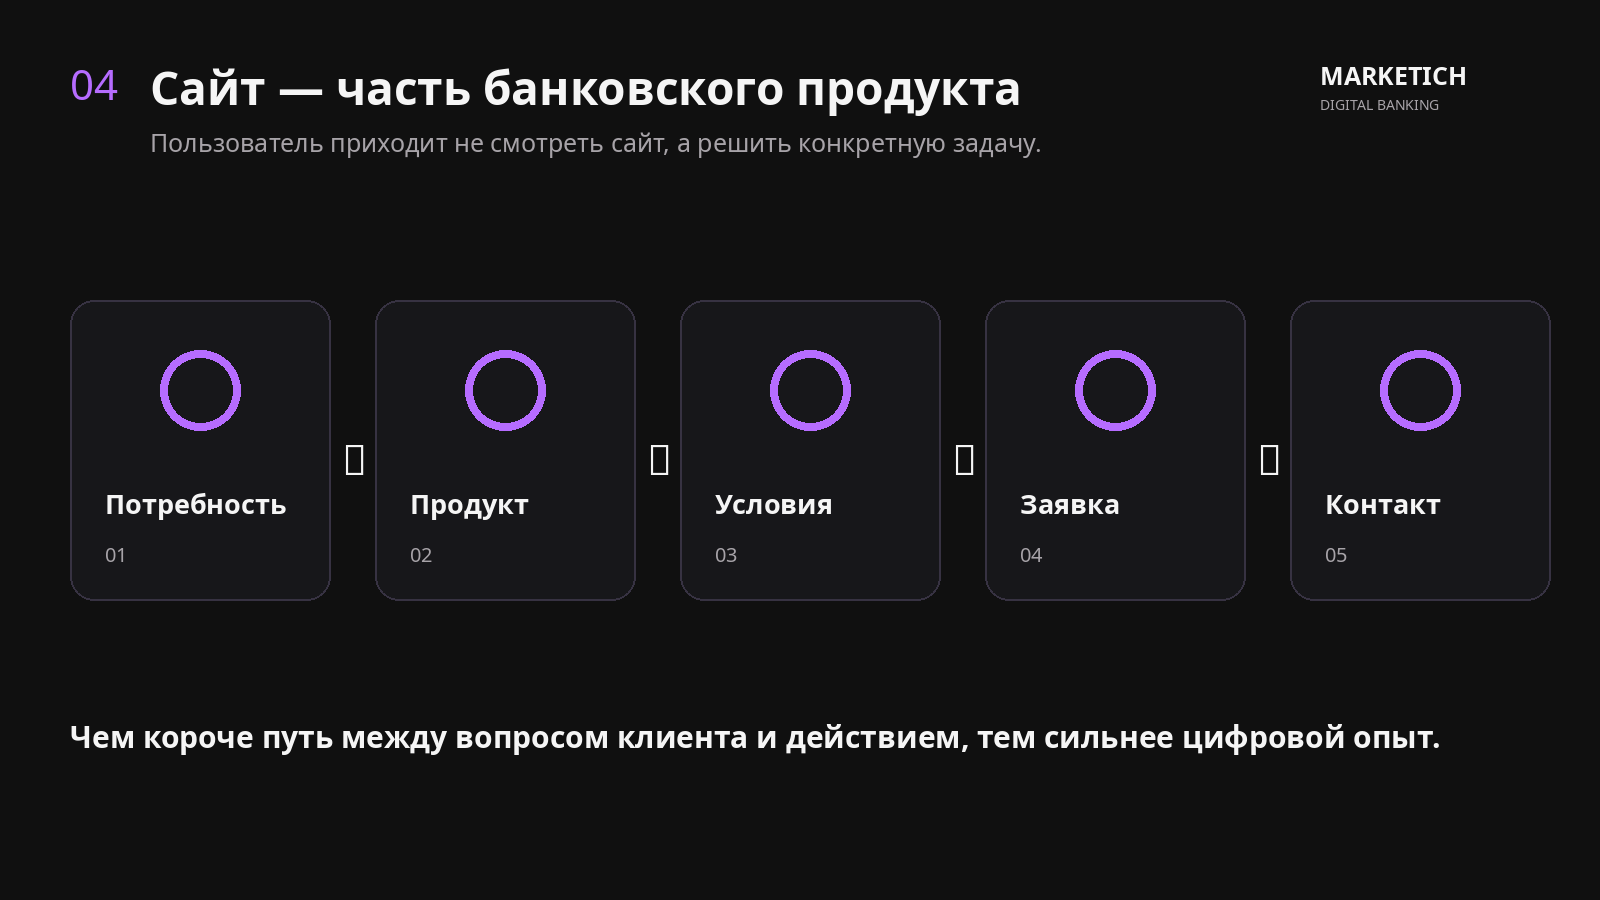
Человек приходит не «посмотреть сайт». Он приходит решить конкретную задачу:
узнать условия кредита;
сравнить вклады;
найти тарифы;
открыть счёт;
посмотреть возможности карты;
найти банкомат или отделение;
понять условия обслуживания бизнеса;
скачать мобильное приложение;
связаться с банком.
Поэтому хороший банковский сайт строится не вокруг структуры организации, а вокруг задач клиента.
Чем меньше действий между вопросом пользователя и ответом банка, тем качественнее цифровой клиентский опыт.
04. Первое впечатление о банке формируется ещё до посещения отделения
Банк продаёт продукт, для которого доверие критически важно.
Клиент передаёт организации деньги, персональные данные и финансовую информацию. Поэтому визуальная и информационная среда становится частью восприятия надёжности.
На практике пользователь не анализирует отдельно дизайн, типографику, навигацию, скорость сайта и качество текстов.
Он формирует общее ощущение:
современно или устарело;
понятно или сложно;
прозрачно или непонятно;
удобно или неудобно.
И это впечатление переносится на сам бренд.
Для финансовой организации интерфейс — это не только дизайн. Это один из визуальных сигналов доверия.
05. У банка несколько совершенно разных аудиторий
Одна из распространённых проблем банковских сайтов — попытка показать всё сразу.
Но потребности клиента-физлица и предпринимателя принципиально различаются.
Физическому лицу могут быть нужны:
карты;
вклады;
кредиты;
переводы;
банкоматы;
мобильное приложение.
Бизнесу:
расчётный счёт;
эквайринг;
кредитование;
зарплатный проект;
расчётно-кассовое обслуживание;
условия и тарифы.
Поэтому современная архитектура банковского сайта должна быстро разделять пользовательские сценарии.
Частным клиентам → Бизнесу → конкретная задача → действие.
Это значительно проще, чем заставлять человека разбираться во внутренней структуре услуг банка.
06. Хороший сайт сокращает путь до обращения
Представим потенциального клиента, которому нужен кредит для бизнеса.
В одном случае он видит страницу с длинным официальным описанием продукта, PDF-документами и номером телефона.
В другом — понятную страницу:
сумма → срок → основные требования → документы → ответы на вопросы → оставить заявку.
Сам банковский продукт при этом может быть одинаковым.
Отличается только путь пользователя.
Именно поэтому редизайн сайта — это не обязательно изменение бренда.
В первую очередь это перестройка пути между потребностью клиента и банковским продуктом.
Чем понятнее следующий шаг, тем меньше причин покидать страницу и искать информацию в другом месте.
07. Сайт может стать каналом получения заявок
Есть большая разница между кнопкой «Контакты» и полноценным цифровым сценарием.
Например:
Кредит для бизнеса → условия → предварительный расчёт → короткая форма → звонок сотрудника банка.
Или:
Открытие счёта → тарифы → документы → заявка → консультация.
Или:
Вклад → условия → калькулятор доходности → консультация.
В этом случае сайт перестаёт быть электронной брошюрой.
Он начинает выполнять бизнес-функцию.
Количество заявок, переходов, отправленных форм и интерес к отдельным продуктам можно измерять.
А значит, банк получает данные о реальном спросе.
08. Калькуляторы превращают условия в понятный результат
Финансовые продукты почти всегда связаны с числами.
Но клиенту не всегда нужен процент.
Ему нужен ответ.
Не:
«ставка — X%».
А:
«сколько я буду платить каждый месяц?»
Не:
«доходность вклада — X%».
А:
«сколько денег я получу через год?»
Поэтому кредитные и депозитные калькуляторы могут быть одним из самых полезных элементов банковского сайта.
Они переводят характеристики продукта на язык результата для конкретного человека.
09. Мобильная версия становится основной частью опыта
Цифровое взаимодействие с финансовыми сервисами всё сильнее связано со смартфоном.
Отдельные участники рынка Абхазии уже развивают этот сценарий. Например, Амра-Банк указывает, что собственное мобильное приложение и интернет-банкинг были запущены ещё в 2018 году.
Другие финансовые организации также предлагают мобильные платежные сервисы. Например, РНКО «Алтын» продвигает приложение для управления финансами, платежей и переводов.
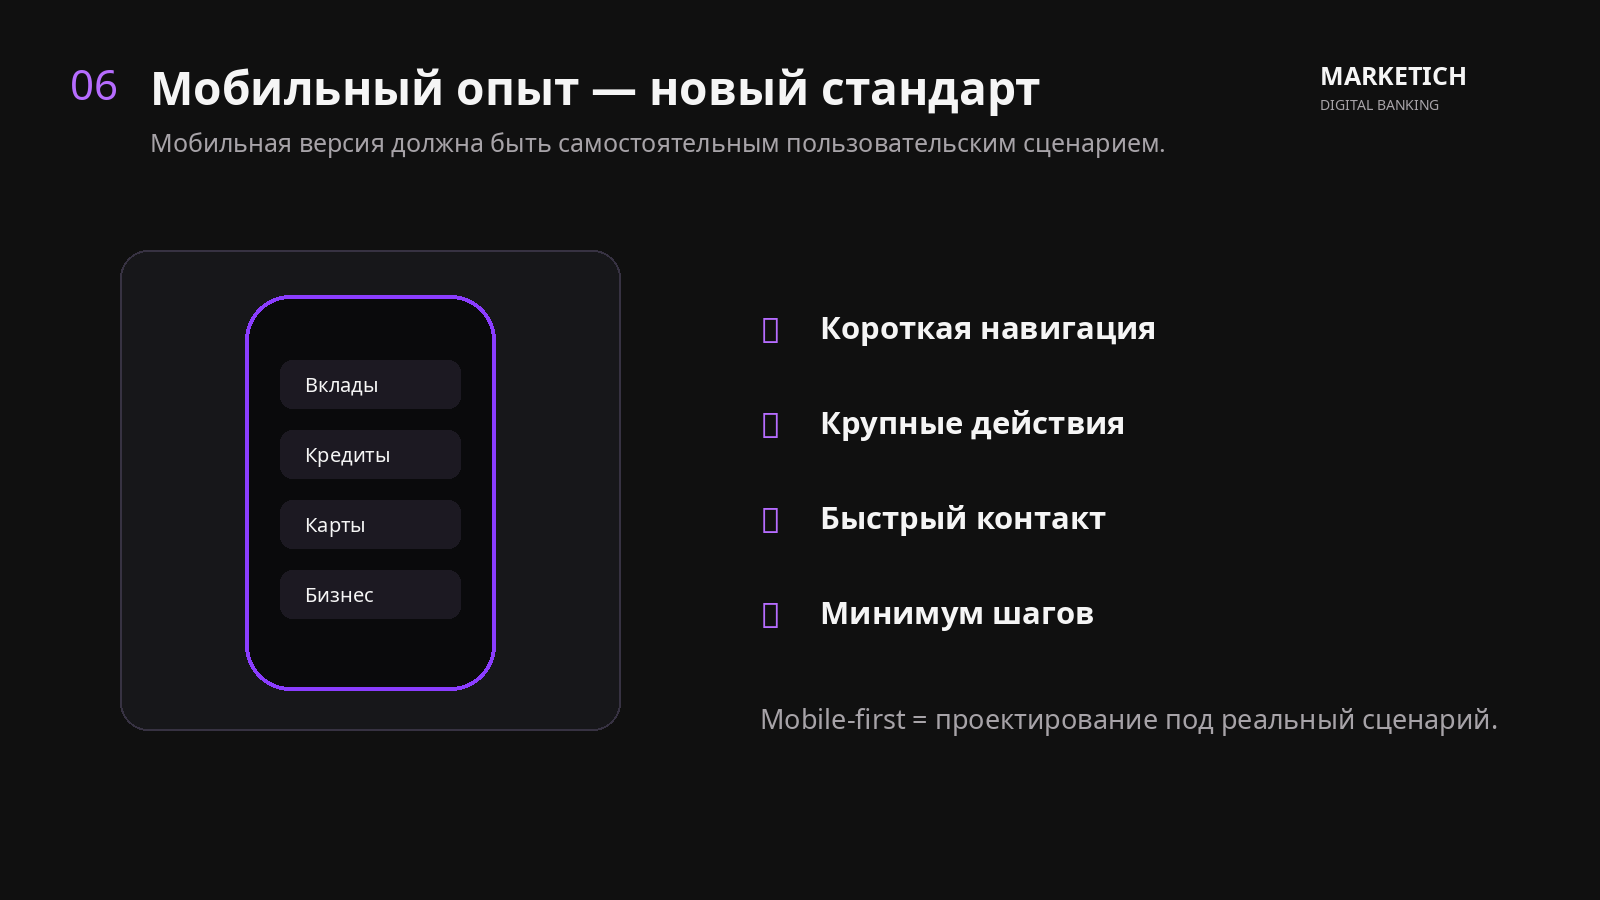
Это означает, что мобильный интерфейс сайта нельзя рассматривать как уменьшенную копию десктопа.
На небольшом экране особенно важны:
короткая навигация;
крупные элементы управления;
понятные карточки продуктов;
быстрый доступ к приложению;
телефон и мессенджеры;
минимальное количество действий до заявки.
Mobile-first для банка — это не дизайнерский тренд. Это проектирование под реальный сценарий использования.
10. Современный сайт может соединить физический и цифровой банк
Отделения и банкоматы никуда не исчезают.
Но сайт может сделать физическую инфраструктуру удобнее.
Вместо статического списка адресов можно использовать карту с фильтрами:
банкоматы;
отделения;
терминалы;
режим работы;
доступные операции.
Пользователь получает ответ на простой вопрос:
«Где я могу решить свою задачу прямо сейчас?»
Это хороший пример того, как цифровой интерфейс усиливает существующую банковскую инфраструктуру, а не пытается её заменить.
11. Сайт позволяет увидеть реальный спрос клиентов
У современного сайта есть ещё одна функция, которая практически незаметна пользователю.
Аналитика.
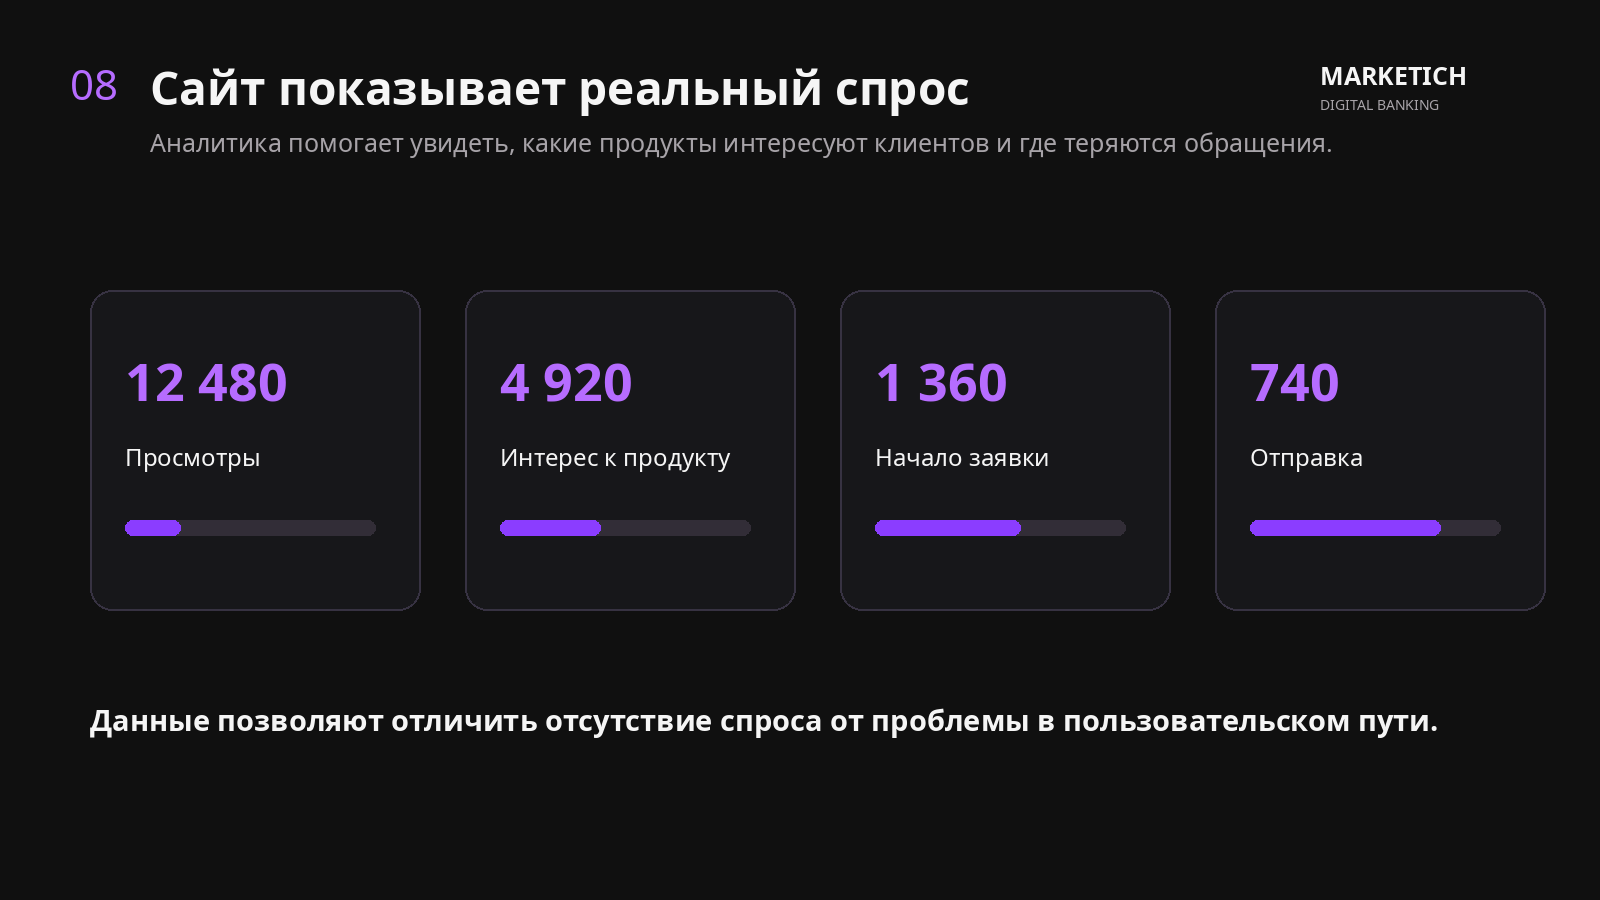
Банк может видеть:
какие продукты просматривают чаще;
откуда приходят пользователи;
какие страницы приводят к заявкам;
где пользователи прекращают взаимодействие;
какие услуги чаще изучают с мобильных устройств;
какие рекламные кампании приводят потенциальных клиентов.
Так сайт превращается в источник данных для маркетинга и продуктовой команды.
Например, если тысячи пользователей открывают страницу кредита, но почти никто не переходит к заявке, проблема может находиться не в отсутствии спроса, а в самом пользовательском пути.
12. Поиск тоже меняется
Банковский сайт должен отвечать не только существующим клиентам.
Он должен помогать банку быть найденным новым пользователем.
Человек может искать:
«кредит для бизнеса в Абхазии»;
«где открыть вклад»;
«банк для ИП»;
«эквайринг в Абхазии»;
«карта АПРА»;
«открыть расчётный счёт».
Если для каждого направления существует понятная отдельная страница, поисковым системам проще определить, на какие вопросы отвечает банк.
Поэтому архитектура сайта одновременно влияет и на удобство пользователя, и на поисковую видимость.
13. AI добавляет ещё один канал поиска информации
Поиск постепенно перестаёт ограничиваться классическим списком ссылок.
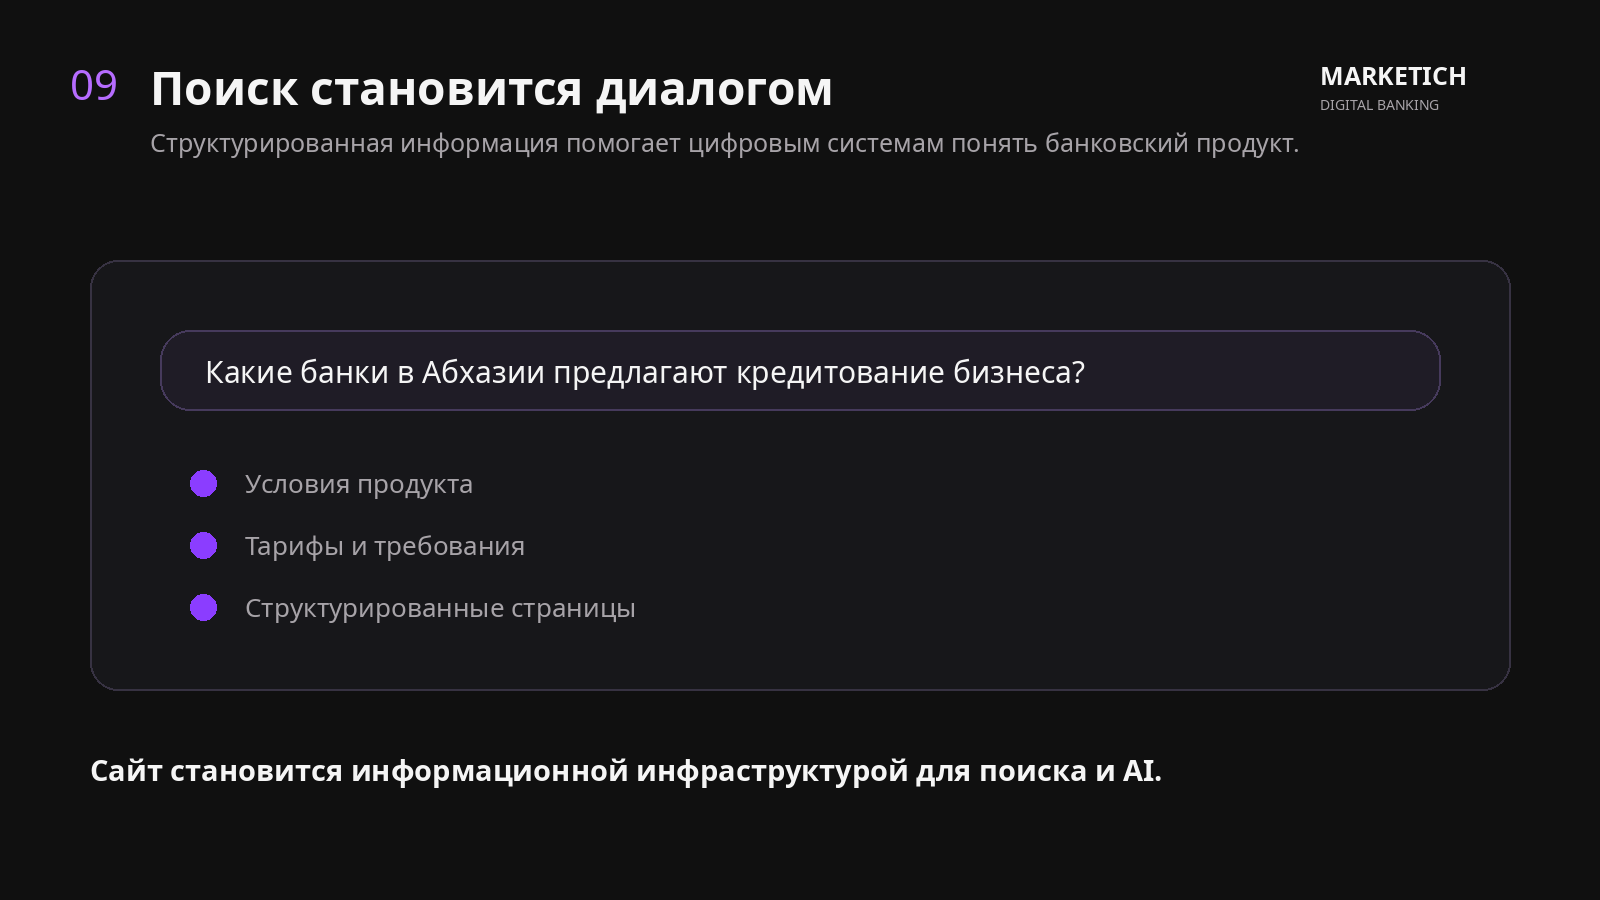
Пользователи всё чаще задают вопросы AI-системам и получают готовый ответ.
Для банка это создаёт ещё один сценарий.
В будущем пользователь всё чаще сможет спрашивать:
«Какие банки в Абхазии предлагают обслуживание бизнеса?»
«Где можно открыть вклад?»
«Какие банки выпускают карты АПРА?»
«Какие условия кредитования предлагают банки Абхазии?»
Чтобы цифровые системы могли корректно использовать информацию банка, она должна быть доступной, структурированной и однозначной.
Это ещё одна причина рассматривать сайт не просто как дизайн, а как информационную инфраструктуру банка.
14. Что именно стоит менять при модернизации
Модернизация не означает необходимость полностью переделать всё сразу.
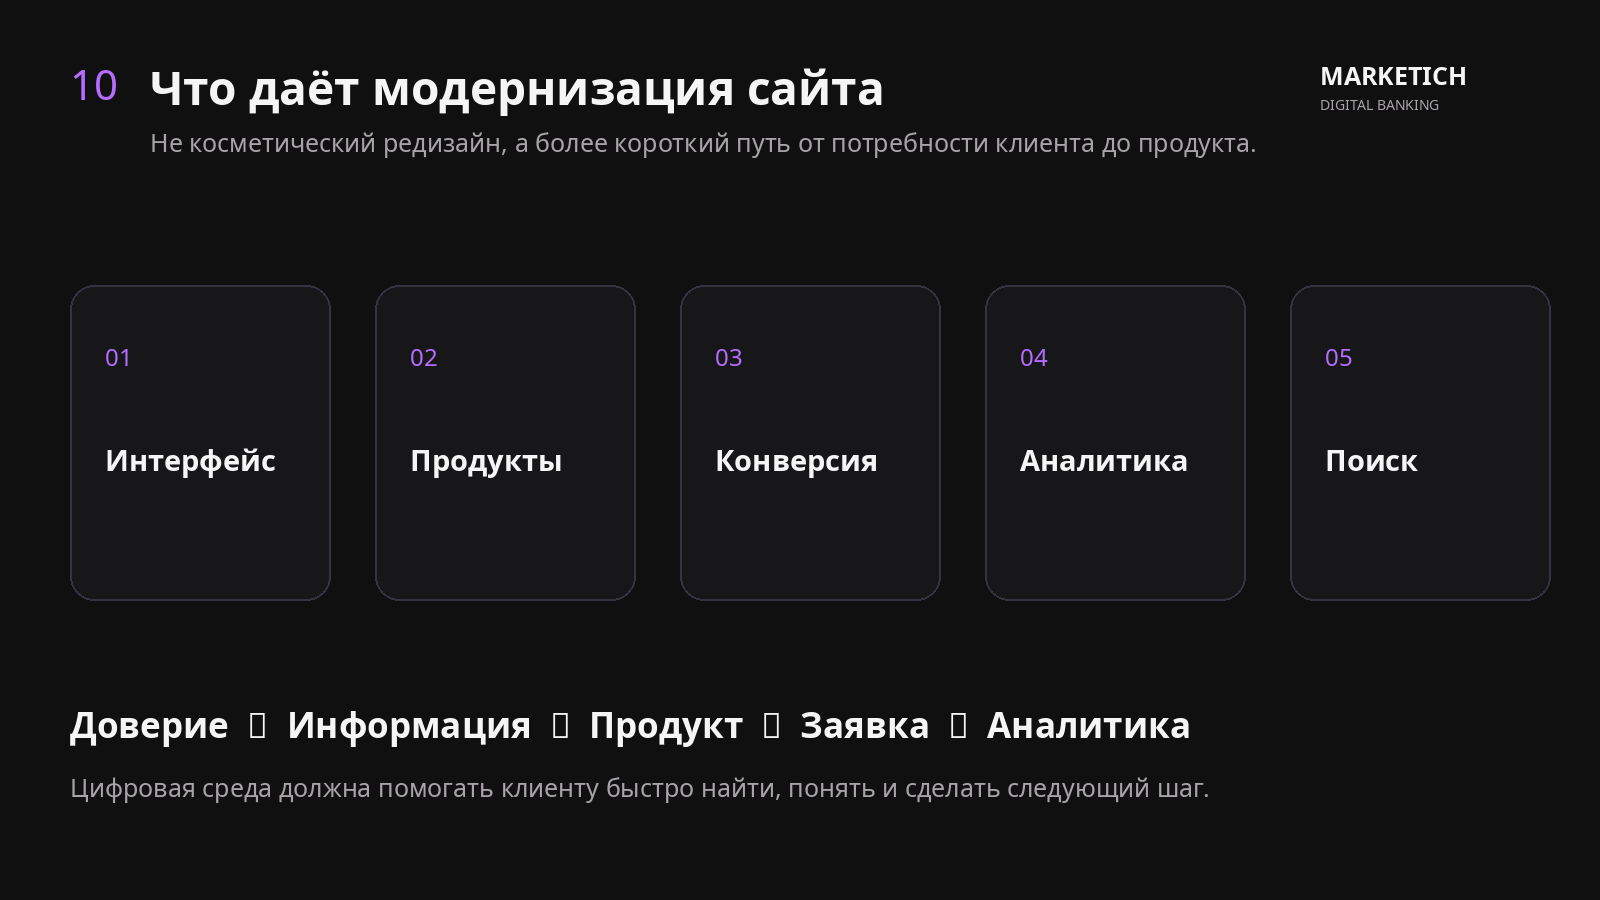
Проект можно разделить на несколько уровней.
Первый — интерфейс.
Современная визуальная система, мобильная версия, понятная навигация и единый стиль.
Второй — продуктовая архитектура.
Отдельные страницы кредитов, вкладов, карт и продуктов для бизнеса.
Третий — конверсия.
Формы заявок, калькуляторы, консультации и понятные CTA.
Четвёртый — аналитика.
Измерение действий пользователя и источников обращений.
Пятый — поиск.
SEO, структурированные страницы и подготовка информации к новому AI-поиску.
В результате меняется не только внешний вид.
Меняется вся цифровая логика взаимодействия клиента с банком.
15. Что банк потенциально получает от нового сайта
Важно не обещать конкретный рост заявок без данных конкретного банка.
Но можно определить механизмы, через которые модернизация способна влиять на бизнес.
Более понятная презентация продуктов
→ клиент быстрее понимает предложение.
Более короткий путь до заявки
→ меньше действий до обращения.
Удобная мобильная версия
→ меньше барьеров для пользователей смартфонов.
Отдельные страницы продуктов
→ больше возможностей для SEO и рекламы.
Калькуляторы
→ сложный финансовый продукт становится понятнее.
Аналитика
→ банк начинает видеть реальное поведение пользователей.
Современный интерфейс
→ цифровая коммуникация соответствует уровню финансовой организации.
Хороший банковский сайт не гарантирует рост сам по себе. Он устраняет цифровые барьеры между спросом клиента и продуктом банка.
16. Банковская система растёт — цифровой опыт должен расти вместе с ней
По итогам 2025 года совокупный кредитный портфель банков Абхазии достиг 7,4 млрд рублей, а привлечённые кредитными организациями средства — 16,7 млрд рублей.
Одновременно развивается платёжная инфраструктура и растёт использование банковских карт.
Это показывает более широкий процесс: финансовая система становится активнее и технологичнее.
Следующий логичный этап — развитие интерфейса между этой системой и клиентом.
И одним из центральных элементов такого интерфейса остаётся сайт.
Главный вывод
Сайт банка сегодня находится на пересечении нескольких задач:
доверие → информация → продукт → заявка → обслуживание → аналитика.
Поэтому его эффективность нельзя оценивать только по внешнему виду.
Правильный вопрос звучит иначе:
насколько легко потенциальный клиент может пройти путь от своей потребности до нужного банковского продукта?
Для банков Абхазии модернизация цифрового присутствия может стать не косметическим редизайном, а следующим этапом развития клиентского опыта.
Банк может иметь сильный продукт. Задача цифровой среды — сделать так, чтобы клиент быстро его нашёл, понял и смог сделать следующий шаг.
Методология и ограничения
Материал подготовлен MARKETICH как аналитический обзор открытых данных банковского рынка Республики Абхазия.
Для анализа использованы опубликованные данные Банка Абхазии о состоянии банковской системы и Национальной платёжной системы, а также открытая информация участников рынка.
Приведённые рыночные показатели не доказывают, что изменение сайта само по себе приведёт к определённому росту продаж или заявок.
Для оценки эффекта конкретного банка необходимо отдельно анализировать его сайт, продукты, текущий трафик, поисковый спрос, аналитику и путь пользователя.
Данные и открытые материалы проверены 16 сентября 2026 года.
Источники
01. Банк Абхазии
Годовой отчёт и основные показатели банковской системы Республики Абхазия за 2025 год.
02. Банк Абхазии
Объём операций в Национальной платёжной системе Республики Абхазия за 2024 год.
03. Банк Абхазии
Показатели НПС АПРА за первое полугодие 2025 года.
04. НП «АПРА»
Информация о Национальной платёжной системе Республики Абхазия.
05. Амра-Банк
Открытая информация о мобильном приложении, интернет-банкинге и инфраструктуре банка.
Давайте обсудим вашу задачу.
Партнёр в росте бизнеса
Оставьте контакты и коротко расскажите о проекте. Мы свяжемся с вами и обсудим возможные решения.
ANALYTICS
AI SEARCH
CONTENT
SEO
PERFOMANCE
лет опыта
5+
средний рост
x1.8
проектов
50+